
ביטוח רכב: מעבר למחיר הזול
כך משווים חובה, מקיף וצד ג׳ לפי תנאים ולא רק לפי פרמיה
מאת: ברק אזרי · 7.8.2026
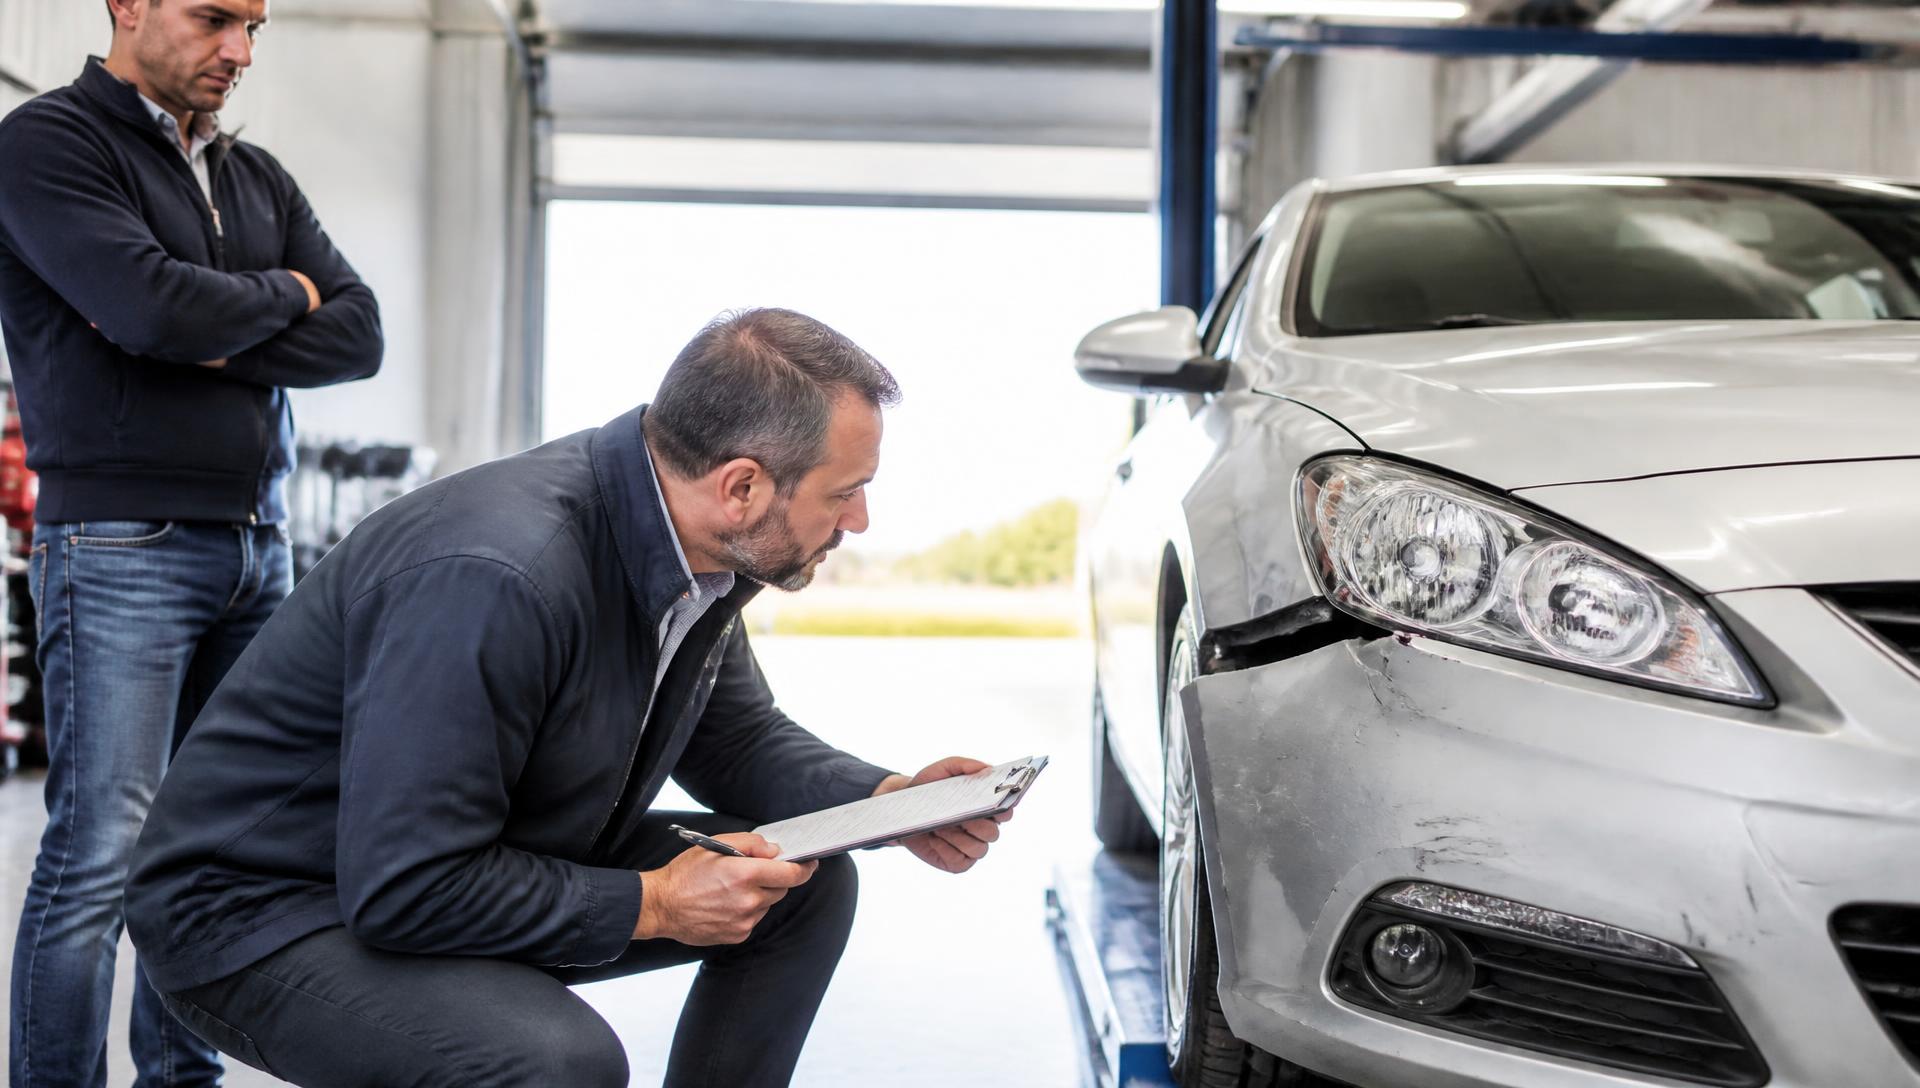
לפני חידוש ביטוח הרכב כדאי להשוות לא רק מחיר, אלא גם תנאים, נהגים, מוסכים ושירות בעת תביעה.
שלושה מוצרים תחת שם אחד
ביטוח רכב הוא שם כולל לשלושה כיסויים שונים. ביטוח חובה נדרש לפי דין ונועד לנזקי גוף לנהג, לנוסעים ולהולכי רגל שנפגעו בתאונת דרכים. ביטוח צד ג׳ נועד לנזקי רכוש שהרכב המבוטח גורם לאחרים. ביטוח מקיף כולל בדרך כלל גם את כיסוי צד ג׳ ומוסיף כיסוי לנזק לרכב המבוטח, כגון תאונה, גניבה ואירועים נוספים בהתאם לפוליסה.
ההפרדה חשובה משום שאפשר לרכוש חובה מחברה אחת ורכוש מחברה אחרת. מחיר נמוך בביטוח חובה אינו אומר דבר על איכות המקיף, ולהפך. כל רכיב צריך להיבחן לפי ייעודו.
למה הצעת מחיר אינה מספיקה
הצעת מחיר מבוססת על נתוני הנהגים והרכב: גיל, ותק נהיגה, היסטוריית תביעות, סוג הרכב, מערכות בטיחות, שימוש פרטי או עסקי ועוד. טעות בפרטים יכולה להשפיע על המחיר ואף לעורר מחלוקת בעת תביעה. לכן בודקים שההצעה כוללת את כל הנהגים הצפויים ואת סוג השימוש בפועל.
בביטוח רכוש חשוב לקרוא את דף פרטי הביטוח: השתתפות עצמית, גבול אחריות לצד ג׳, דרישות מיגון, כיסוי לשמשות, גרירה, רכב חלופי, נהג צעיר או מזדמן, תיקון במוסך הסדר ושימוש בחלפים. לעיתים תוספת קטנה במחיר משנה משמעותית את השירות לאחר תאונה.
מקיף או צד ג׳ בלבד
ההחלטה תלויה בשווי הרכב, ביכולת הכלכלית לספוג אובדן ובעלות הביטוח. ברכב ישן וזול, עלות המקיף וההשתתפות העצמית עשויות להקטין את הכדאיות. מצד שני, גם רכב זול עלול לגרום נזק יקר לרכב אחר, ולכן ויתור על מקיף אינו בהכרח סיבה לוותר על צד ג׳.
יש להביא בחשבון גם מימון או שעבוד: גוף מממן עשוי לדרוש ביטוח מקיף. בנוסף, רכב שהוא כלי עבודה או אמצעי תחבורה יחיד למשפחה עשוי להצדיק כיסוי רחב יותר בשל ההשפעה של השבתתו.
השוואת שירות ולא רק מחיר
רשות שוק ההון מפרסמת מדד שירות שנתי לענפי הביטוח. המדד מרכז רכיבים הקשורים לטיפול בתביעות, שביעות רצון, תלונות וזמני מענה לפי המתודולוגיה המפורסמת. הוא אינו מבטיח חוויה מסוימת, אך מספק נתון נוסף מעבר לפרמיה.
כדאי לבדוק גם את מערך הספקים: אילו מוסכים נמצאים בהסדר באזור המגורים, כיצד מזמינים שמאי, כמה זמן ניתן רכב חלופי ומה קורה אם בוחרים מוסך שאינו בהסדר. מחיר זול עם רשת שירות שאינה זמינה עלול לעלות בזמן ובטרחה.
עבר ביטוחי והנחת היעדר תביעות
היסטוריית תביעות משפיעה בדרך כלל על התמחור. לפני החידוש אפשר להפיק דוח עבר ביטוחי דרך הר הביטוח ולוודא שהמידע נכון. אם מופיעה תביעה שאינה מוכרת או פרט שגוי, פונים לחברה לתיקון לפני קבלת הצעות חדשות.
לא כל אירוע קטן מצדיק תביעה. יש להשוות בין גובה הנזק, ההשתתפות העצמית וההשפעה האפשרית על החידוש. עם זאת, אין לדחות דיווח כאשר תנאי הפוליסה מחייבים הודעה או כאשר מעורב צד שלישי. במקרה ספק, פונים לחברה ומבקשים הנחיות בכתב.
מה השתנה בפוליסות הרכוש
רשות שוק ההון עדכנה בשנים האחרונות את הוראות פוליסת הרכב המקיף וצד ג׳, בין היתר כדי לאפשר מוצרים גמישים יותר ולהגביר תחרות. המשמעות לצרכן היא שייתכנו הבדלים גדולים יותר בין הצעות, ולכן אין להניח שכל פוליסה זהה רק משום שקיימים תנאים תקניים.
בוחנים במפורש אילו כיסויים נכללו ואילו הוסרו. מוצר מצומצם יכול להתאים למי שמבין את ההגבלות ומקבל אותן, אך הוא אינו בר־השוואה אוטומטי לפוליסה רחבה.
צ׳ק־ליסט לחידוש
מתחילים במחשבון ביטוח החובה של רשות שוק ההון כדי לקבל תמונת תעריפים. אחר כך מבקשים לפחות כמה הצעות לרכוש באותם נתונים ובאותו היקף כיסוי. משווים מחיר שנתי מלא, השתתפויות עצמיות, גבולות אחריות, נהגים מורשים, שירותי דרך ורכב חלופי.
לפני התשלום קוראים את ההצעה הסופית, לא רק את הסיכום בטלפון. ביום תחילת הביטוח מוודאים שקיימת תעודה תקפה ושומרים את הפוליסה בנייד ובמקום נוסף. לאחר תאונה מצלמים את הזירה, מחליפים פרטים, נמנעים מהודאה באחריות ופועלים לפי הנחיות החברה והדין.
שלוש שאלות שמגלות את איכות ההצעה
מי רשאי לנהוג? ודאו שהגדרת הנהגים מתאימה למציאות, כולל חיילים בחופשה, ילדים שמגיעים לגיל נהיגה או נהג מזדמן. הרחבה זמנית יכולה להיות פתרון, אך יש להפעילה בזמן ולשמור אישור.
מה אקבל אחרי תאונה? שאלו מי מזמין שמאי, היכן מתקנים, איזה רכב חלופי ניתן ולכמה ימים, ומה ההשתתפות העצמית בכל מסלול. תנאים אלה משפיעים ישירות על ההתנהלות בזמן לחץ.
מה קורה בגניבה או אובדן מוחלט? בדקו את בסיס חישוב שווי הרכב, הפחתות אפשריות בגין בעלויות קודמות, קילומטראז׳ או אבזור, ואת דרישות המיגון. מסמך דרישות המיגון צריך להיות ברור ומבוצע לפני תחילת הכיסוי.
מקרה שימוש: ההצעה הזולה שהתייקרה בתביעה
נהג משווה שתי הצעות: האחת זולה ב־300 שקלים לשנה אך כוללת השתתפות עצמית גבוהה יותר, מוסך הסדר רחוק ורכב חלופי רק לאחר מספר ימים; השנייה יקרה יותר אך מתאימה למי שתלוי ברכב לעבודה. אין תשובה אחת נכונה. ההחלטה תלויה ביכולת לספוג הוצאה, בזמינות תחבורה חלופית ובשווי הזמן. ההשוואה האמיתית היא בין חבילות שירות, לא בין מספרים בודדים.
למי הצ׳ק־ליסט חשוב במיוחד
הבדיקה חשובה לבעלי רכב חדש או ממומן, למשפחות עם נהג צעיר, לעצמאים התלויים ברכב ולעוברי דירה לאזור שבו מערך המוסכים שונה. גם מי שלא תבע שנים צריך לוודא שהכיסוי עדיין תואם את השימוש והשווי.
סיכום
השוואת ביטוח רכב טובה מתמקדת בתרחיש התאונה או הגניבה, לא רק ביום הרכישה. הפרדה בין חובה לרכוש, קריאת תנאים, בדיקת שירות והתאמת נהגים עשויות למנוע הפתעות. המחיר חשוב, אך הערך האמיתי נמדד במהירות ובאיכות שבה הכיסוי עובד כשצריך אותו.
הבהרה
הכתבה מציגה מידע כללי לצורך הבנה והשוואה. תנאי הפוליסה, מצב המבוטח והדין החל במועד האירוע הם הקובעים. לפני שינוי או ביטול כיסוי יש לבדוק את המסמכים ולקבל הסבר מתאים.
מקורות
המקורות שלהלן שימשו לביסוס הכתבה. הועדפו מקורות ראשוניים ורשמיים; תאריך הבדיקה מצוין כאשר המקור אינו מציג מועד פרסום.
- מחשבון ביטוח רכב חובה — רשות שוק ההון — סוג: כלי השוואה רגולטורי רשמי; מועד פרסום/עדכון: נבדק 7.8.2026; ללא תאריך פרסום מוצג; רמת סמכות: גבוהה מאוד.
- רשות שוק ההון מעדכנת ומשפרת את פוליסת ביטוח רכב מקיף וצד ג׳ — סוג: הודעת רגולטור; מועד פרסום/עדכון: 2 ביוני 2021; רמת סמכות: גבוהה מאוד.
- מדד השירות השנתי — סוג: דוח רגולטורי רשמי; מועד פרסום/עדכון: פורסם 17 באוגוסט 2025; רמת סמכות: גבוהה מאוד.
- מדריך רכישת ביטוח רכב — האוצר שלי — סוג: מדריך ממשלתי לצרכן; מועד פרסום/עדכון: נבדק 7 באוגוסט 2026; רמת סמכות: גבוהה.
- דיווח למשטרת ישראל על תאונת דרכים קלה — סוג: שירות ממשלתי רשמי; מועד פרסום/עדכון: נבדק 7 באוגוסט 2026; רמת סמכות: גבוהה מאוד.